انتقل إلى المحتوى


المال والسكن متلازمان دائمًا. شراء أرض، أو بناء منزل، أو حتى إنشاء منزل صغير مُصمم على شكل كبسولة، يتطلب خطة مالية مُحكمة. وإذا لم تُخطط للجانب المالي بشكل صحيح، ستُعاني من ضغوط مالية هائلة. إن معرفة كيفية تمويل منزل مُصمم على شكل كبسولة في أستراليا ليس بالأمر البسيط، فلا يكفي مجرد الذهاب إلى البنك وطلب قرض. فقوانين البناء والتراخيص وأنواع القروض في أستراليا مُعقدة نوعًا ما.
يمكنك تمويل بناء منزل كبسولة في أستراليا من خلال قرض بناء (إذا كان مبنياً على أرض مملوكة مع أساسات)، أو قرض ملكية المنزل (إذا كان مسكناً ثانوياً)، أو قرض تجاري (للتأجير قصير الأجل أو الاستخدام في الحدائق العامة)، أو قرض شخصي/قرض خاص بالكرفانات (إذا كان قابلاً للنقل على أرض مستأجرة). يعتمد نوع القرض الذي تحصل عليه على موقع المنزل وتصنيفه وفقاً لقانون البناء الوطني.
هذه لمحة سريعة. لكن لديّ الكثير لأشاركه من بحثي حول أحدث المُقرضين واللوائح ودراسات الحالة الأسترالية. لنستعرض خيارات التمويل خطوة بخطوة، وما تبحث عنه البنوك، والتكاليف المرتبطة بها، وكيفية زيادة فرص الموافقة.
اختر مسارك في أستراليا
يعتمد التمويل بشكل كبير على كيفية ومكان بناء منزل الكبسولة. سأقسمه إلى سيناريوهات شائعة. اختر السيناريو الذي يناسب حالتك، ثم اطلع على مسار التمويل:
➔ الأرض المملوكة ذات الأساسات الدائمة: لديك قطعة أرض وترغب في بناء منزلك المصغر عليها. في هذه الحالة، أنت في نفس فئة بناء المنازل التقليدية. يمكنك التقدم بطلب للحصول على قرض بناء مع دفعات مرحلية. دعني أوضح الأمر: ستسحب الأموال على مراحل (الأساس، الهيكل، التشطيبات، إلخ) مع تقدم العمل، ثم تحصل على قرض عقاري عادي. تدفع الفائدة فقط على المبلغ المسحوب أثناء البناء، مما يُبقي الدفعات المبكرة منخفضة. بمجرد اكتمال البناء، يتحول القرض تلقائيًا إلى قرض عقاري عادي. ولأن المنزل ثابت ومعتمد بالكامل (الفئة 1أ من قانون البناء الوطني)، تعتبره البنوك منزلًا عاديًا ودائمًا. هذا المسار شائع ومدعوم جيدًا من قبل المقرضين.
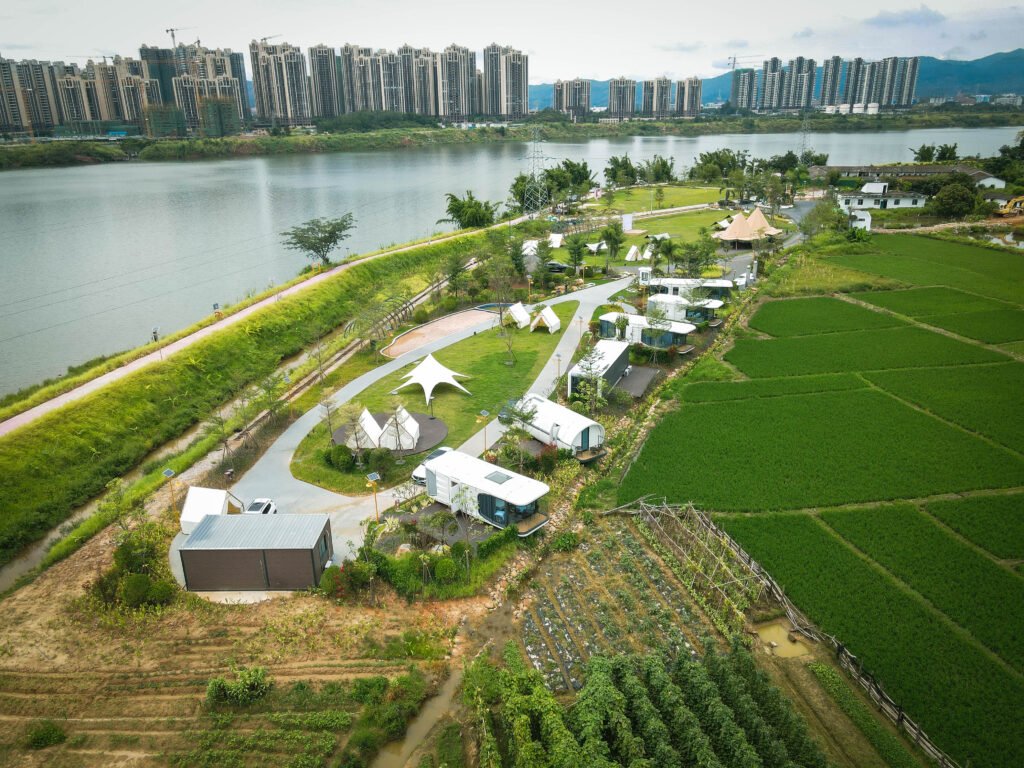
➔ منتزه سياحي أو وحدات متعددة (إقامة قصيرة): إذا كنت تخطط لوضع منزلك الكبسولي في منتزه سياحي أو كوحدات تأجير متعددة، فإنه يُصنف عادةً كإقامة قصيرة الأجل. وتُصنف هيئة العاصمة الوطنية هذه الوحدات ضمن الفئة 1ب (بيوت الضيافة/النزل) نظرًا للإشغال المؤقت. ويرى العديد من المقرضين أن مباني الفئة 1ب تُعتبر عقارات تجارية. في الواقع، هذا يعني غالبًا أنك بحاجة إلى قرض تجاري أو تمويل خاص (يُسمى أحيانًا "تمويل المعدات") بدلًا من قرض سكني عادي. أنصحك بالتحدث إلى المقرضين الذين يقدمون قروضًا تجارية أو قروضًا مخصصة للمشاريع السياحية، لأن القرض السكني العادي لا يُغطيها عادةً.
➔ وحدة متنقلة على أرض مستأجرة أو في موقف مخصص للكرفانات: إذا كنت تركن وحدتك السكنية المتنقلة على أرض مستأجرة (مثل موقف مخصص للكرفانات) أو تجرها، فأنت لا تملك الأرض. في هذه الحالة، قد يعاملها المقرضون ككرفان أو مركبة ترفيهية. يمكنك تمويلها عادةً من خلال قرض شخصي أو قرض مخصص للكرفانات/المركبات الترفيهية. على سبيل المثال: يقدم متخصصون مثل بنك ANZ قروضًا شخصية تصل إلى 75,000 دولار لشراء كرفان. تحقق دائمًا من القوانين المحلية لأن بعض الولايات تحدد مدة الإقامة المسموح بها في منزل متنقل. لكن تمويلها كقرض شخصي (قرض مركبة) هو خيار شائع.
➔ مسكن ثانوي في منزل قائم: إذا كنت ترغب في بناء منزل صغير ملحق بمنزلك الحالي، أو استوديو في فناء منزلك الخلفي، فأنت تملك منزلاً بالفعل. غالباً ما تسمح البنوك بالاقتراض بضمان قيمة منزلك. علمتُ أن المقرضين قد يغطون ما يصل إلى 100% من تكلفة البناء باستخدام قيمة منزلك الأساسي. قد يكون هذا قرضاً عقارياً أكبر أو قرضاً/خط ائتمان بضمان قيمة المنزل. باختصار، أنت تستخدم منزلك الحالي كضمان، ويصبح المنزل الصغير مسكناً ثانياً. يشبه هذا طريقة تمويل الشقق الملحقة؛ كما يوضح بنك الكومنولث، يمكنك اقتراض تكلفة البناء بالكامل إذا كانت لديك قيمة كافية في منزلك.
لكل سيناريو نوع قرض خاص به. آمل أن يساعدك هذا في تحديد ما يناسب خطتك. مهما كان المسار، يجب عليك استيفاء معايير المُقرض والحصول على الموافقات اللازمة.

ما الذي يتحقق منه المقرضون الأستراليون
يُولي المُقرضون اهتمامًا بالغًا لهذه الإنشاءات، إذ يبحثون عن إثباتات الموافقة وتكاليف واقعية. وفي بحثي، وجدتُ هذه المعايير الشائعة:
- الموافقات والتصنيف: ترغب البنوك في الاطلاع على الموافقات الرسمية للتخطيط والبناء. ستحتاج إلى تصاريح من المجلس أو الولاية تثبت أن منزلك الكبسولي مسموح به. من المهم أن يتحقق المُقرضون من تصنيف البناء وفقًا لتصنيف NCC. يُفضل أن يكون المنزل الكبسولي على الأرض من الفئة 1أ (منزل فردي عادي). إذا كان من الفئة 1ب (إقامة قصيرة)، يُعامله المُقرضون على أنه تجاري. تأكد من أن مخططاتك تُظهر بوضوح التصنيف الصحيح. احصل أيضًا على مخططات معتمدة هندسيًا. بدون مخططات وتصنيف معتمدين، لا يمكنك الحصول على قرض بناء.
- عقد البناء والجدول الزمني: يتوقع المُقرضون عقد بناء بسعر ثابت مع جدول سحب واضح على مراحل. على سبيل المثال، يمكنك الاطلاع على موقع بنك NAB الإلكتروني على أنهم يشترطون توقيع عقد بسعر ثابت قبل التمويل. يجب أن يُقسّم العقد العمل إلى مراحل (البلاطة، الهيكل، إلخ) مع تحديد تكلفة كل مرحلة. سيقوم مُقيّم المُقرض بمعاينة كل مرحلة قبل سحب التمويل. عند كل سحب، يجب على مُقاول البناء إصدار فاتورة أو شهادة مطالبة، وتوقيعها لتأكيد إنجاز العمل.
- رخصة البناء، التأمين، الامتثال: يجب أن يكون مُنشئ البناء الخاص بك مرخصًا قانونيًا (أو مُنشئ مالك مُسجل في بعض الحالات). بما أن معظم البنوك تُصر على مُنشئ بناء مُرخص لقروض البناء، ستحتاج إلى تأمين ضمان البناء (تأمين المباني المنزلية) وتأمين المسؤولية المدنية قبل السحب الأول. سيطلب المُقرض نسخًا من بوالص التأمين هذه مُقدمًا. بعد البناء، ستحتاج أيضًا إلى شهادات امتثال وشهادة إشغال لإثبات استيفاء البناء لللوائح. يُسرّع تجهيز هذه الوثائق من عملية الحصول على قرضك.
باستيفاء هذه الشروط، تُثبت للبنك شرعية مشروعك. باختصار، احصل على تصاريحك، واستخدم عقدًا ثابتًا، واعمل مع شركة بناء مرخصة ومؤمنة. بعد ذلك، سيُمضي المُقرضون قدمًا في إجراءات قرضك.
الشروط والتكاليف في أستراليا
تمويل البناء له تكاليف إضافية تتجاوز تكلفة الرهن العقاري العادي. إليك ما يمكن توقعه:
- رسوم الفائدة والسحب: أثناء البناء، عادةً ما تكون القروض مدفوعة بالفوائد فقط. هذا يعني أنك تدفع فائدة فقط على المبلغ المسحوب حتى الآن أثناء البناء. هذا يُبقي أقساط السداد منخفضة حتى تستلم المنزل. يفرض المُقرض فائدة فقط على كل سحب تدريجي. على سبيل المثال، إذا كان قرضك 200 ألف دولار أمريكي، ولكنك سحبت 50 ألف دولار فقط مقابل البلاطة، فستدفع فائدة على 50 ألف دولار. بعد الانتهاء، يُحوّل القرض إلى أصل وفائدة، وتبدأ بسداد رصيد القرض. يُرجى العلم أن بعض البنوك تفرض رسومًا في كل مرة تطلب فيها سحبًا. توقع أيضًا رسوم تقييم: سيقوم مُقيّم البنك بمعاينة البناء في كل مرحلة، أو على الأقل في المراحل الرئيسية. تُطبق الرسوم القانونية عند إعداد القرض. تُضاف جميع هذه التكاليف بضعة آلاف من الدولارات إلى تكلفة البناء.
- التكاليف غير المباشرة (التصاريح، المرافق، أعمال الموقع): بالإضافة إلى سعر البناء، هناك تكاليف "غير مباشرة". تذكر دائمًا: خطط لرخص البناء والمجلس، ورسوم توصيل المرافق، وتوصيل/تركيب الكبسولة، وأعمال الحفر أو الأساسات، والممرات، وغيرها. عادةً ما تُدفع هذه التكاليف من جيبك الخاص (لا يشملها قرض البناء). على سبيل المثال: إذا كنت بحاجة إلى تمديد خطوط كهرباء وماء جديدة، أو تسوية الموقع، فأضف هذه التكاليف إلى ميزانيتك. قد تكون هذه التكاليف الإضافية كبيرة. على عكس المنزل العادي على أرض مستوية، قد يتطلب نقل الكبسولة تحضيرًا إضافيًا للموقع. أضف هذه التكاليف إلى خطة التمويل الخاصة بك كدفعة مقدمة أو مبلغ قرض إضافي.
- LMI والتوقيت: قد ينطبق تأمين الرهن العقاري للمقرضين (LMI) إذا اقترضت أكثر من 80% تقريبًا من قيمة العقار (الأرض بالإضافة إلى البناء). ونظرًا لأن البنوك قد تُقيّم منازل الكبسولة بتقييم أقل، فإن نسبة الإيداع إلى رأس المال لديك مهمة. إذا كنت تعتمد بشكل كبير على رأس المال في منزلك (في حالة الشقق الصغيرة)، فقد تتجنب تأمين الرهن العقاري للمقرضين، ولكن استشر المُقرض. يُعد توقيت السداد أمرًا بالغ الأهمية أيضًا: فقروض البناء في أستراليا تدفع لشركات البناء مباشرةً في كل مرحلة. لن تحصل على جميع الأموال في حسابك، بل يدفع البنك لشركة البناء بعد المعاينة. تتم التسوية النهائية (تفعيل قرض المنزل) عند الانتهاء من البناء واجتياز المعاينة النهائية. كما تتوقع من المُقرض إجراء فحص أخير (تقييم/معاينة نهائية) قبل آخر دفعة.
تحسين فرص الموافقة في أستراليا
للحصول على موافقة على قرضك بسلاسة، اتبع النصائح التالية التي جمعتها:
- هدف للفئة 1أ على الأراضي المملوكة: إن أمكن، ضع كبسولتك على أرض مملوكة لك وثبتها بشكل دائم (الفئة ١أ). هذا يجعلها مشابهة للمنزل العادي في نظر الجهات التنظيمية والمقرضين. وجود أساس ثابت وسند ملكية يعني إمكانية الحصول على هيكل قرض عقاري قياسي. تجنب المواقف التي تُعقّد عملية الإقراض.
- استخدم منشئًا مرخصًا، وخططًا كاملة، وجدولًا للتقدم: يثق المُقرضون بشركات البناء المُسجلة. لذا، استعن بشركة بناء مُرخصة واطلب منها إعداد مخططات معمارية وهندسية كاملة مُسبقًا. قدّم هذه المخططات (مختومة من قِبل مُختص) مع طلبك. أرفق عقدًا مُفصلًا بسعر ثابت وجدولًا زمنيًا واقعيًا للبناء. يُشدد الخبراء على ضرورة إعداد العقد المُوقع والمواصفات ووثائق التأمين. تُساعد الخطة الواضحة المُقرض على الموافقة على عمليات السحب المُتدرجة.
- مقارنة سياسات المُقرض: بما أن جميع البنوك لا تتعامل مع المنازل الجاهزة أو الجاهزة بنفس الطريقة، فإن بعض المُقرضين لديهم خبرة في البناء الجاهز أو خارج الموقع، بينما يُعاملها آخرون كأي بناء في الموقع. قارن بين الخيارات المتاحة أو استعن بوسيط تمويل. تحقق من قواعد قروض البناء لكل مُقرض (قواعد السحب، والتكاليف المسموح بها، إلخ). على سبيل المثال، قد يحدّ البعض من عدد السحب للأجزاء الجاهزة أو لديهم قواعد تقييم خاصة. مقارنة المُقرضين قد توفر لك المال. اسأل دائمًا عن التكلفة الإجمالية (الفوائد، الرسوم، ومتوسط دخل الرهن العقاري) وتأكد من معرفتهم بأن هذا منزل جاهز أو خارج الموقع.
- تحسين وضعك المالي: كما هو الحال مع أي قرض، فإن زيادة الإيداع أو حصة رأس المال تُحسّن فرصك في الحصول على القرض. إن أمكن، ادّخر لسداد دفعة أولى (أو استخدم رأس المال) لتقليل الاقتراض. حسّن سجلك الائتماني واجمع الوثائق مبكرًا. سيقوم المُقرضون بتقييمك شخصيًا أيضًا.
اتباع هذه الخطوات يُظهر جديتك. من تجربتي، يُشعر التنظيم والاستعداد الجيد المُقرضين براحة أكبر.

المستندات اللازمة للتحضير للسفر إلى أستراليا
قم بتحضير هذه العناصر قبل التقديم:
وثائق الموقع والتخطيط: مخطط موقع أرضك (يوضح الحدود والمسافات الفاصلة). إذا كنت بحاجة إلى رخصة تخطيط أو رخصة بناء، فاحصل على الموافقات اللازمة (تختلف حسب الولاية). قدّم رسومات هندسية للبناء (الأساسات، الهيكل) وأي تقرير امتثال لمعايير الطاقة (مثل BASIX في نيو ساوث ويلز أو تصنيف الطاقة في الولايات الأخرى). توضح هذه الوثائق للمجلس المحلي والبنك ما تقوم ببنائه بدقة.
عقد البناء ووثائق المقاول: عقد بناء أو اتفاقية شراء الكبسولة بسعر ثابت. يجب أن يتضمن جدولًا زمنيًا مفصلًا للأعمال والتكاليف. جهّز رقم رخصة المقاول وشهادات التأمين: ضمان المقاول/تأمين المباني السكنية وتأمين المسؤولية المدنية. جهّز أيضًا الجدول الزمني للبناء (جدول الرسومات) والفواتير الأولية للدفعات المقدمة أو المواد. إذا توفرت، فإن الصور أو مواصفات تصميم الكبسولة تُسهّل على المُقيّم فهمها.
المستندات المالية والشخصية: يجب عليك إثبات هويتك ووضعك المالي، كما هو الحال مع أي قرض آخر. جهّز بطاقة هوية تحمل صورتك (رخصة قيادة، جواز سفر)، وإيصالات راتب حديثة أو إقرارات ضريبية، وكشوفات حسابات بنكية (عادةً لشهرين إلى ثلاثة أشهر)، وتفاصيل أي ديون أو قروض قائمة، وإثباتات على أصولك الأخرى. سيطلب المُقرضون أيضًا تقييمًا للعقار. إذا كان مسكنًا ثانويًا، فاستخدم تقييمًا حديثًا للعقار أو إشعارًا برسوم المجلس. بالنسبة للوحدات المنقولة، قد يُعاملونها كأصول؛ لذا كن مستعدًا لتوثيق دخلك لتتمكن من سداد القرض.
صور الموقع ومعلومات المنتج: على الرغم من أنها ليست رسمية، إلا أنه من المفيد إضافة أي كتيبات أو صور لنموذج منزلك المصغر. فالصورة الواضحة لما تشتريه وكيفية بنائه تُساعد مُقيّم الجهة المُقرضة.
لأن تجهيز هذه المستندات يُسرّع عملية الموافقة. لذا، فإن تغطية الجوانب الفنية للبناء والجوانب المالية الخاصة بك تُعدّك بالكامل.
خاتمة
تمويل منزل صغير في أستراليا يتطلب بعض الجهد، ولكنه ممكن إذا كنت تعرف القواعد. باختصار، اختر المسار المناسب (امتلاك أرض، قرض بناء، قرض شخصي، إلخ)، واحصل على الموافقات والوثائق اللازمة، ثم اختر المُقرض المناسب. تذكر إعداد خطة محكمة: استعن بمقاول بناء مرخص، وخطط مفصلة، وعقد بسعر ثابت، وجدول زمني للتقدم. يمكنك أيضًا التواصل مع جمعية المنازل الصغيرة الأسترالية أو جهات إقراض متخصصة للحصول على إرشادات.
إذا كنت مستعدًا للمضي قدمًا، ألقِ نظرة على منازلنا المصغرة وشاهد أيها يناسب ميزانيتك وخطتك المالية.